2021年にフランスGroupe PSAと欧米Fiat Chrysler Automobiles(FCA)連合の合併により誕生したステランティスは現在14のブランドを抱える。自動車メーカーではグローバルで最大手の一つだ。
同社は2022年に本格的なサーキュラーエコノミー戦略を発表。2038年までのネットゼロ実現と循環型事業への移行により、2030年までに収益20億ユーロを達成する目標を掲げた。加えて、サーキュラーエコノミーに特化した社内ユニットの設立、部品やアクセサリーのリマニュファクチャリング(以下リマン)の販売に特化したブランドSUSTAINeraも開始した。
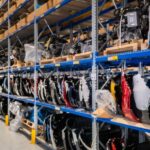
ステランティスのサーキュラーエコノミー戦略の中核を成すのは、リマン・リペア・リユース・リサイクル(Reman・Repair・Reuse・Recycle)の4R戦略だ。これらの戦略の実践を担うのは、イタリア・トリノに2023年11月にオープンした大型施設「Circular Economy Hub」。7300平方メートルの広さを誇る同施設では、自動車の部品・コンポーネント・EV用電池のリマン、自動車のリコンディショニングなどが行われている。
ステランティスのサーキュラーエコノミー戦略はすでに数字となって表れる。2023年度会計報告によると、同社のサーキュラーエコノミー事業部門は全体で18%増えた。なかでも4R戦略は、同社のグローバル市場全体において、リマン14%、リユース63%と大きな売上の伸びを示した。
EUをはじめとするグローバルな気候変動対策およびサーキュラーエコノミー政策の推進により、自動車メーカーは大きな事業戦略の転換を迫られている。一方で、サーキュラーエコノミー移行に伴い、多数の事業機会が創出されるのも事実だ。ステランティスの例に見られるように、新たなビジネスモデルとして今後の経済効果が期待されているといっても良いだろう。
欧州委員会は2023年7月、自動車の循環性を促進すること目的とした使用済自動車(ELV)規則案が発表された。同案は、現行のELV指令を大きく改正するものだ。その内容は、自動車におけるエコデザインの概念を反映した現行の3R型式認証指令とELV指令の一体化、再生材最低含有ターゲット、拡大生産者責任制度(EPR)の強化など、自動車メーカーにとっては多数の対応が必要となる厳しいものとなっている。さらなる対応が必要となる同規則。欧州の自動車業界にどのような影響を与えるのか。自動車メーカーはどう対応していくのか。
今回、Circular Economy Hub 編集部では、ステランティスのサーキュラーエコノミー戦略とELV規則案における要件への対応などについて、同社のグローバル・サーキュラーエコノミー上席副社長Alison Jones 氏へ話を聞いた。
サーキュラーエコノミー事業における課題の一つは、再生材の供給確保
Q1: サーキュラーエコノミーへの移行の必要性に伴い、自動車業界はある意味歴史的ともいえる転換期を迎えています。従来の自動車製造事業に加え、リユース・リマン・リパーパス・リサイクルを含む自動車業界のバリューチェーン全体における取り組みが必要となるなか、業界にとって最も大きなチャレンジは何でしょうか。
A: 中古部品のリユース・リマン・リパーパス・リサイクルなどの活動は、自動車メーカーにおける補足的事業として捉えています。例えば、リマン事業ですが、中古部品へ新しいコンポーネントを加えることにより、新品同様の品質を実現し保証も提供するというものです。これは非常に重要な点です。顧客の中には、「新品とは違う」と指摘する人もいるからです。一方で、リマンによりバージン資源の使用量を削減することが可能となります。当社は2030年までに「グリーン材料」を40%使用することを目標としています。この目標を実現するうえでの大きなチャレンジは、再生材の供給、特に新車に使用できる高品質のリサイクル材を確保することにあります。
消費者への普及啓発が必要
Q2: 新品に対するリマン部品への消費者の固定観念については、どのように対応されているのでしょうか。
A: 顧客に簡潔でわかりやすい説明が必要となります。たとえば、リマン部品とは中古部品を解体し洗浄したのち新しいコンポーネントを加えることを目的とする、といったことなどです。こうすることで、新品と同程度の品質の実現が可能となることを強調する必要があります。そして、新品と同じ保証書を付けることにより消費者の懸念を一掃するのです。
同時に、リマン部品を使用することにより、原材料の使用を80%削減し炭素排出は50%削減できるなど、サステナビリティにおいて具体的にどのような貢献が可能となるのかについての情報を提供します。とにかく説明し続けることが重要です。加えて、「合理的な価格」についても前面に出しています。顧客の中には、新品へのこだわりより、新品との比較では20-30%安価な製品を好む人もいます。つまりリマン部品は、新品と同様の品質保証・サステナビリティへの貢献・低価格という三要素を持つのです。これらを消費者へ共有していくことが大切です。
プラスチック再生材含有率の目標数値は、他業界との結束により達成可能
Q2: ELV規則案について、多くの自動車メーカーは「達成するのは非常に難しい」と主張しています。このターゲット数値についての見解をお聞かせください。
A: 既に申し上げましたが、当社の目標は2030年以降に生産される自動車についてはどの型式にも40%のグリーン材料を使用するというものです。この目標にむけてすでに取り組みを進めています。我々は、ELV規則案におけるターゲット数値を受け入れています。自動車業界は、他業界との協力のもと、目標達成に向けて取り組むべきだと考えており、そのためのあらゆるパートナーシップにもオープンです。
プラスチックリサイクルにおける技術を制限するべきではない
プラスチック再生材含有ターゲットを達成するにあたり、ケミカルリサイクル技術に対するスタンスは?
プラスチックリサイクルについては、マテリアルリサイクルが非常に難しいプラスチックをどうするのかなど、まだ技術的な課題が多く残っています。当社としては、あらゆるリサイクル技術についてオープンです。しかし同時にそれは、目標であるネットゼロへの取り組みに貢献する技術である必要もあります。
循環性促進の鍵は設計
Q3: 自動車の生産においては、安全性が最優先です。一方で自動車の循環性を促進する必要があるなか、安全性とのバランスにおける難しさは?
A: 安全性は最優先ですので、二つの要素におけるジレンマはありません。当社は常に最も高い安全基準を目指しています。チャレンジは、自動車の循環性を促進するための設計ですね。プラスチック部品には多くの素材が混ざっています。バージン材と同様の品質と安全性を有する再生材を生産するのは、業界にとって大きな課題です。その状態をケーキに例えると、ケーキを作る際にいくつかの材料を混ぜてつくりますね。でも出来上がったケーキから混ぜ合わせてしまった材料をそれぞれ取り出すのは不可能です。これが今のプラスチックリサイクルの状況なのです。そこで、自動車が使用済になった際、それぞれの材料を元の価値が失われることなく回収できる設計が重要な要素です。
拡大生産者責任の遂行をはじめ、事業拡大には地元業者とのパートナーシップが重要
Q4:EUは、拡大生産者責任制度はサーキュラーエコノミーの促進において重要なツールと位置づけており、ELV規則案でも強化されています。これについて、メーカーであるステランティスはどのようなビジョンを持っていますか?
A: ELV規則案における拡大生産者責任要件への対応として、当社は集団的ではなく個々(自動車メーカーと解体業者・破砕業者の二者間)による拡大生産者責任制度を支持しています。我々は、それぞれのサプライヤーとの個々のパートナーシップが最も効率的であると考えています。なぜなら、当社はすでに幅広い個々のサプライヤーとのグローバルなネットワークを構築しているからです。
フランスでは先日、当社と個別パートナーによる拡大生産者責任制度構築への承認が下りたところで、この動きを歓迎しています。今後他の国々でも同様のシステムの承認を得られると考えています。一例を挙げると、欧州の金属リサイクル業のGallooとの合弁を設立しました。
当社は、アジア太平洋地域でも、自動車の販売に加えてリマンサービスや使用済み材料の回収も提供しています。経済効果も出ているため、サーキュラーエコノミー製品を開発し販売を行っており、まず日本と韓国で同事業を開始しました。
パートナーについては、地元のサプライヤーとの提携を重視しているところです。地元のパートナーをもつことで、長距離にわたるロジスティクスの削減に繋がり、地元経済にも貢献します。当社とのパートナーシップに関心がある地元業者との連携可能性には常にオープンです。
Q5: 使用済自動車リサイクル部門において、Gallooとの合弁(前述)をはじめ、サーキュラーエコノミー目標を達成するにあたり他にも多数のパートナーと提携しています。また他の自動車メーカーについても、バリューチェーン上のプレーヤーとの事業提携が目立ちます。パートナーシップというビジネスモデルは、サーキュラーエコノミーへの移行において必須とも言えるのでしょうか?
A: パートナーシップにより、異なる高い専門性を持ち寄ることが可能となります。当社は、あらゆるパートナーシップへオープンです。サーキュラーエコノミーの推進には、多分野における多数の専門技術を必要とします。使用済材料の回収技術・材料をリマン処理できる工学および製造技術、製造物をサーキュラーエコノミー製品として販促するネットワークモデル、そしてリサイクル技術などです。そのためには、パートナーシップが非常に重要な役割を担うと考えています。もちろん、単体でできることも多数ありますが、異なる技術と専門性を集結することによって、大幅な時間の短縮が可能となります。
Q:ステランティスの大きな強みの一つは、グローバル市場だということでしょうか?
A:それは大きいですね。多数の自動車ブランドを抱えグローバルな市場で事業展開していることは、各市場に必要な知識や技能をすでに持っているということです。そのため一つの市場で学んだことを他の市場で応用することができます。それぞれの国の市場には特徴や違いがありますので、コピーするのではなく、それぞれの市場から得た知見を応用するというものです。
ネットゼロを達成するためにはEV推進は必須
Q6: 欧州との比較では、日本のEV推進は遅れをとっています。ステランティスは欧州におけるEVの将来をどう捉えられているのでしょうか?2035年以降、100%の電化は現実的と言えるのでしょうか?
A: 確かに最近のメディアは、電化の推進が減速していると報道しています。しかしながら、電化は「ネットゼロ」を達成するための解決策です。我々は取り組みを続けなければなりません。
EV普及における障壁の一つは、消費者の購買意欲です。電化の推進には、消費者・政府・製造業者・エネルギー会社が一体となって取り組む必要があります。われわれはEVの生産者としての技術を持っています。一方で、EVを所有する消費者には充電設備が必要となり、政府・自治体、エネルギー供給会社が解決策を見つけなければなりません。最終的な数字が100%でないとしても、ネットゼロを達成するには、そこを目指すことが重要だと考えます。そのためには、全バリューチェーンが一体となる必要があるのです。これまで長年にわたって化石燃料車を使用してきた消費者にとっては、EVを所有すること自体が生活の大きな変化でもあります。この変化を受け入れることも必要であり、ここでもまた消費者への「啓蒙」が必要となりますね。
Q:ステランティスは2023年度の年次報告において、サーキュラーエコノミー事業部門全体で18%成長していると発表しています(先述)。サーキュラーエコノミー事業の移行にはコストがかかり収益が低いといった声も聞かれるなか、この数字は非常に勇気づけられるものです。サーキュラーエコノミーにおける事業機会について、どのようにお考えでしょうか?
A: 事業機会は存在します。必要なのは、売上により利益をもたらし、加えて転換を実践することです。当社は、2030年までに20億ユーロの収益目標を掲げており、実際、収益効果の高い事業なのです。確かにサーキュラーエコノミー事業への転換には大幅な投資が必要となるので、我々も利益を出さなければなりません。経済効果をあげることは必須ですが、それは可能なのです。例えば、当社のアジア太平洋地域では、リマン部品の販売は大きく成長しています。ただ、材料自体が少ないため、全体的な売上としてはまだわずかです。そこで、地元のパートナーとの提携により材料の供給量を増やすことができれば利益拡大も可能です。
【取材協力】
Ms. Alison Jones, Senior Vice President, Global Circular Economy, Stellantis